

Bộ chứng từ thanh toán quốc tế gồm những gì? Cách kiểm tra chi tiết
Trong mỗi giao dịch xuất khẩu, bộ chứng từ thanh toán quốc tế chính là "chìa khóa" quyết định doanh nghiệp có nhận được tiền hàng đúng hạn hay không. Bài viết dưới đây, Nguyên Đức sẽ giải thích chi tiết bộ chứng từ thanh toán quốc tế gồm những gì và cách kiểm tra bộ chứng từ trước khi xuất trình để giao dịch diễn ra suôn sẻ.
Bộ chứng từ thanh toán quốc tế là gì?
Bộ chứng từ thanh toán quốc tế là tập hợp các loại giấy tờ, tài liệu thương mại và tài chính mà bên xuất khẩu lập ra để chứng minh việc giao hàng đã hoàn tất theo đúng thỏa thuận trong hợp đồng, làm cơ sở để bên nhập khẩu hoặc ngân hàng thực hiện nghĩa vụ thanh toán. Đối với doanh nghiệp xuất khẩu nông sản, gia vị, việc chuẩn bị bộ chứng từ còn liên quan trực tiếp đến các yêu cầu đặc thù như chứng nhận xuất xứ, kiểm dịch thực vật hoặc tiêu chuẩn chất lượng theo yêu cầu của thị trường nhập khẩu.
Bộ chứng từ thanh toán quốc tế gồm những gì?
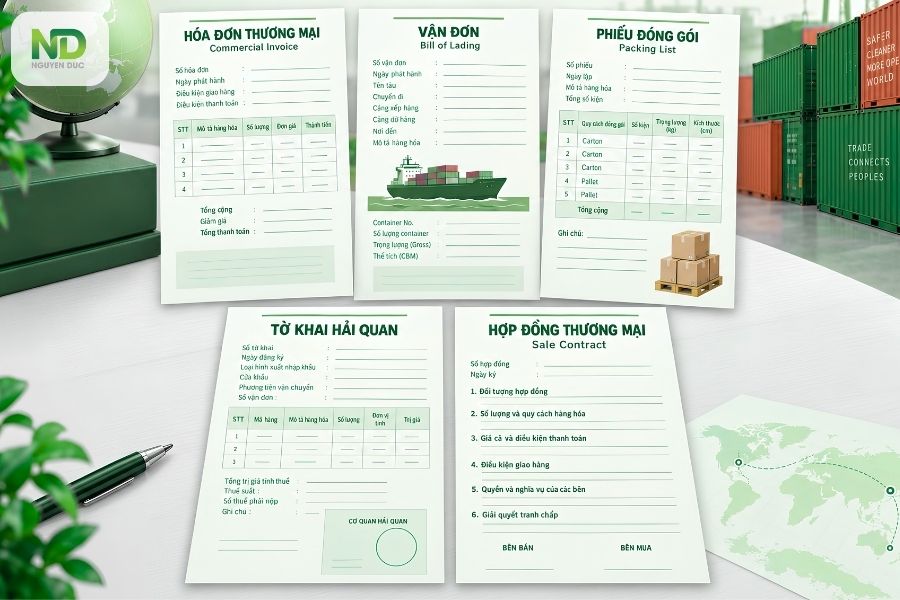
Dưới đây là năm loại chứng từ nền tảng mà bất kỳ doanh nghiệp xuất khẩu nào cũng cần nắm rõ trước khi triển khai một lô hàng:
Hóa đơn thương mại (Commercial Invoice)
Hóa đơn thương mại là chứng từ do bên xuất khẩu lập, thể hiện đầy đủ thông tin về người bán, người mua, mô tả hàng hóa, số lượng, đơn giá, tổng trị giá, điều kiện giao hàng và điều khoản thanh toán. Đây được xem là chứng từ trung tâm vì hầu hết dữ liệu trên các chứng từ khác đều phải khớp hoặc không mâu thuẫn với thông tin trên hóa đơn. Với các lô hàng gia vị như hồ tiêu, quế hay ớt khô, hóa đơn thương mại cần mô tả chi tiết loại sản phẩm, quy cách đóng gói và xuất xứ để tránh nhầm lẫn với các sản phẩm cùng nhóm. Nếu phương thức thanh toán là L/C, hóa đơn còn phải đáp ứng đúng yêu cầu về số bản gốc và chữ ký được quy định trong thư tín dụng.
Vận đơn (Bill of Lading)
Vận đơn là chứng từ do hãng tàu hoặc đơn vị vận chuyển phát hành, xác nhận việc đã nhận hàng để chuyên chở và là cơ sở pháp lý về quyền sở hữu hàng hóa trong quá trình vận chuyển. Vận đơn đường biển là loại phổ biến nhất trong xuất khẩu nông sản do phần lớn hàng hóa được vận chuyển bằng container. Chứng từ này cần thể hiện chính xác cảng xếp hàng, cảng dỡ hàng, tên tàu, ngày giao hàng lên tàu và điều kiện cước phí. Với hàng nông sản, gia vị dễ chịu ảnh hưởng bởi độ ẩm và nhiệt độ, một số vận đơn còn ghi chú thêm điều kiện bảo quản để hỗ trợ quá trình kiểm tra tại cảng đến.
Phiếu đóng gói (Packing List)
Phiếu đóng gói mô tả chi tiết cách thức đóng gói lô hàng: số lượng kiện, trọng lượng tịnh, trọng lượng cả bì, kích thước và cách sắp xếp trong container. Chứng từ này giúp bên nhập khẩu, đơn vị vận chuyển và cơ quan hải quan đối chiếu thực tế hàng hóa khi kiểm tra hoặc bốc dỡ. Đối với các mặt hàng gia vị chế biến đóng gói theo nhiều quy cách khác nhau như bao, thùng carton hay pallet, phiếu đóng gói cần được lập chi tiết đến từng đơn vị đóng gói nhỏ nhất. Sự thiếu nhất quán giữa phiếu đóng gói và hóa đơn thương mại là một trong những lỗi phổ biến khiến bộ chứng từ bị coi là chưa hợp lệ.
Tờ khai hải quan
Tờ khai hải quan xuất khẩu là văn bản kê khai thông tin lô hàng với cơ quan hải quan để được thông quan hợp pháp trước khi rời khỏi lãnh thổ Việt Nam. Chứng từ này xác nhận lô hàng đã hoàn tất nghĩa vụ khai báo và tuân thủ quy định quản lý xuất khẩu. Với một số phương thức thanh toán như T/T trả sau, tờ khai hải quan còn được ngân hàng yêu cầu bổ sung vào hồ sơ thanh toán quốc tế để xác minh giao dịch có gắn với dòng hàng hóa thực tế, phục vụ mục đích quản lý ngoại hối.
Hợp đồng thương mại (Sale Contract)
Hợp đồng thương mại là văn bản pháp lý ràng buộc quyền và nghĩa vụ giữa bên mua và bên bán, quy định rõ điều kiện giao hàng, phương thức thanh toán, thời hạn, chất lượng hàng hóa và các điều khoản xử lý tranh chấp. Đây là căn cứ gốc để các bên lập những chứng từ còn lại. Với giao dịch thanh toán qua L/C, ngân hàng không kiểm tra hợp đồng gốc mà chỉ căn cứ vào nội dung thư tín dụng. Tuy vậy, hợp đồng vẫn cần được soạn thảo chặt chẽ vì đây là cơ sở để hai bên đối chiếu khi phát sinh tranh chấp nằm ngoài phạm vi kiểm tra của ngân hàng.
Bộ chứng từ thanh toán quốc tế theo từng phương thức
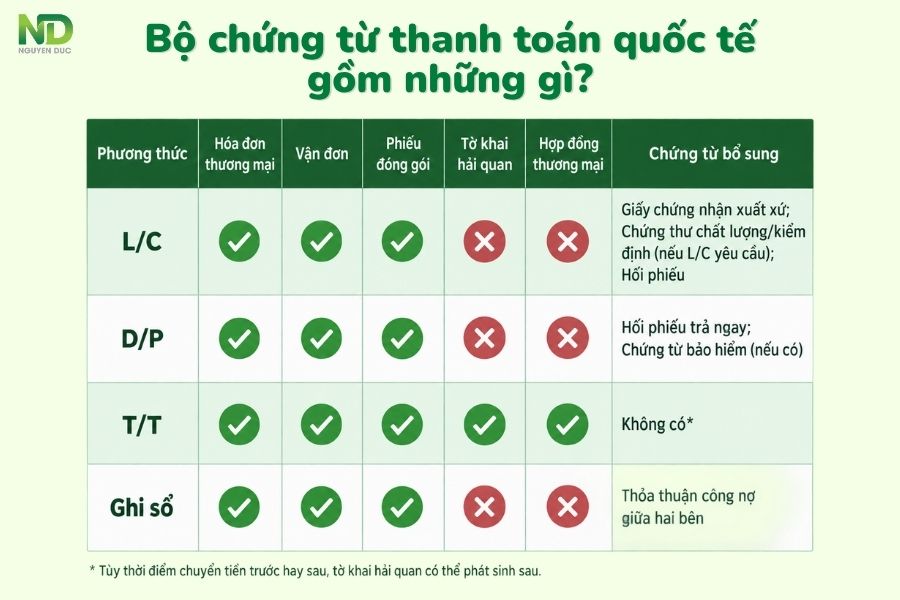
Ngoài các chứng từ thương mại nền tảng, bộ chứng từ thanh toán quốc tế thực tế sẽ khác nhau tùy theo phương thức thanh toán quốc tế mà hai bên lựa chọn. Mỗi phương thức có mức độ tham gia của ngân hàng và mức độ rủi ro khác nhau, kéo theo yêu cầu hồ sơ cũng không giống nhau. Bảng checklist dưới đây sẽ giúp doanh nghiệp hình dung sự khác biệt này:
|
Phương thức thanh toán |
Hóa đơn thương mại |
Vận đơn |
Phiếu đóng gói |
Tờ khai hải quan |
Hợp đồng thương mại |
Các chứng từ bổ sung |
|
L/C (Letter of Credit) |
Yes |
Yes |
Yes |
No |
No |
|
|
D/P (Documents against Payment) |
Yes |
Yes |
Yes |
No |
No |
|
|
T/T (Telegraphic Transfer) |
Yes |
Yes |
Yes |
Yes |
Yes |
Không có (tùy thời điểm chuyển tiền trước hay sau mà tờ khai hải quan có thể phát sinh sau) |
|
Ghi sổ (Open Account) |
Yes |
Yes |
Yes |
No |
No |
Thỏa thuận công nợ giữa hai bên |
Qua bảng trên, điểm khác biệt rõ nhất nằm ở T/T, phương thức duy nhất có đầy đủ cả hợp đồng thương mại và tờ khai hải quan, phản ánh đúng đặc điểm là hồ sơ đơn giản về mặt ngân hàng nhưng lại cần chứng từ nội bộ chặt chẽ giữa hai bên để tự bảo vệ rủi ro do ngân hàng không thẩm định. Ngược lại, L/C và D/P không cần hợp đồng thương mại hay tờ khai hải quan trong bộ chứng từ xuất trình, nhưng lại phát sinh các chứng từ bổ sung mang tính đặc trưng như hối phiếu, giấy chứng nhận xuất xứ hoặc chứng thư kiểm định.
Cách kiểm tra bộ chứng từ thanh toán quốc tế
Việc kiểm tra bộ chứng từ trong thanh toán quốc tế là bước cần được thực hiện xuyên suốt từ khâu soạn thảo đến khi nộp hồ sơ cho ngân hàng hoặc gửi cho đối tác. Dưới đây là ba lớp kiểm tra cơ bản mà doanh nghiệp nên áp dụng để hạn chế tối đa sai sót:
Kiểm tra tính đầy đủ
Bước đầu tiên là đối chiếu danh mục chứng từ thực tế với danh mục được yêu cầu trong hợp đồng hoặc thư tín dụng. Với phương thức L/C, danh mục này được quy định rất cụ thể trong nội dung L/C, bao gồm cả số lượng bản gốc và bản sao của từng loại chứng từ. Doanh nghiệp nên lập một checklist riêng cho từng lô hàng thay vì dùng chung một mẫu cố định, vì mỗi giao dịch có thể phát sinh yêu cầu chứng từ khác nhau tùy theo thị trường nhập khẩu hoặc thỏa thuận cụ thể với đối tác. Thiếu dù chỉ một chứng từ phụ như giấy chứng nhận kiểm dịch cũng có thể khiến toàn bộ hồ sơ bị trả lại.
Kiểm tra tính chính xác của thông tin
Sau khi đảm bảo đầy đủ số lượng chứng từ, bước tiếp theo là đối chiếu chéo dữ liệu giữa các chứng từ với nhau: tên và địa chỉ của người mua, người bán, mô tả hàng hóa, số lượng, trọng lượng, trị giá, cảng xếp và cảng dỡ hàng. Theo nguyên tắc phổ biến trong nghiệp vụ tín dụng chứng từ, dữ liệu giữa các chứng từ không bắt buộc phải giống hệt nhau về câu chữ nhưng tuyệt đối không được mâu thuẫn.
Một số lỗi thường gặp mà doanh nghiệp cần đặc biệt lưu ý:
- Sai lệch số lượng hoặc trọng lượng giữa hóa đơn và phiếu đóng gói.
- Tên cảng xếp hàng trên vận đơn không khớp với điều khoản giao hàng đã thỏa thuận.
- Thiếu chữ ký hoặc con dấu trên chứng từ trong khi yêu cầu thanh toán có quy định rõ.
- Ngày tháng trên các chứng từ không logic, ví dụ ngày vận đơn trước ngày hóa đơn được lập.
Kiểm tra tính hợp pháp và tuân thủ quy định
Ngoài tính đầy đủ và chính xác, bộ chứng từ còn cần tuân thủ đúng quy định pháp luật về xuất khẩu và thông lệ quốc tế áp dụng cho phương thức thanh toán được chọn. Với giao dịch L/C, đây là các quy tắc thống nhất về tín dụng chứng từ (UCP 600) do Phòng Thương mại Quốc tế ban hành, quy định cách thức kiểm tra chứng từ, thời hạn xử lý và tiêu chuẩn xác định một bộ chứng từ được xem là phù hợp.
Đối với các quy định trong nước liên quan đến hoạt động thanh toán quốc tế, quản lý ngoại hối hoặc yêu cầu chứng từ xuất khẩu nông sản, gia vị theo từng thị trường (như chứng nhận kiểm dịch thực vật, chứng nhận xuất xứ), doanh nghiệp nên chủ động cập nhật với ngân hàng phục vụ hoặc đơn vị tư vấn xuất nhập khẩu tại thời điểm giao dịch, vì các quy định này có thể được điều chỉnh theo từng giai đoạn. (Lưu ý: đây là nội dung cần xác minh theo văn bản pháp luật hiện hành tại thời điểm doanh nghiệp thực hiện giao dịch.)
Bộ chứng từ thanh toán quốc tế là tập hợp các chứng từ thương mại như hóa đơn, vận đơn, phiếu đóng gói, tờ khai hải quan và hợp đồng, nhưng thành phần cụ thể sẽ thay đổi tùy theo phương thức thanh toán được lựa chọn giữa L/C, D/P, T/T hay Open Account. Việc kiểm tra bộ chứng từ trong thanh toán quốc tế cần được thực hiện theo ba lớp: đầy đủ về số lượng, chính xác về dữ liệu và hợp pháp về quy định áp dụng, để tránh tình trạng bị từ chối thanh toán hoặc phát sinh chi phí ngoài dự tính.
Nếu doanh nghiệp cần được hỗ trợ rà soát chứng từ thương mại trong thanh toán quốc tế, kiểm tra đối tác trước khi ký kết hoặc tư vấn lựa chọn phương thức thanh toán phù hợp với từng lô hàng xuất khẩu, đội ngũ chuyên môn của Nguyên Đức sẵn sàng đồng hành cùng doanh nghiệp trong từng bước chuẩn bị hồ sơ xuất khẩu, giúp giảm thiểu rủi ro và tăng khả năng giao dịch thành công.


