Tờ khai hải quan là gì? Cách tra cứu và khai báo tờ khai điện tử
Trong quy trình xuất nhập khẩu, tờ khai hải quan là hồ sơ điện tử quan trọng, thể hiện thông tin về hàng hóa, người xuất khẩu hoặc nhập khẩu, trị giá, mã hàng, thuế và các yêu cầu quản lý chuyên ngành liên quan. Bài viết dưới đây Nguyên Đức sẽ giúp doanh nghiệp hiểu cách chuẩn bị, khai báo và kiểm soát tờ khai một cách bài bản hơn.
Tờ khai hải quan là gì?
Tờ khai hải quan là văn bản hoặc dữ liệu khai báo do người khai hải quan lập để cung cấp cho cơ quan hải quan các thông tin liên quan đến lô hàng xuất khẩu, nhập khẩu, quá cảnh hoặc các loại hình hàng hóa khác thuộc diện làm thủ tục hải quan. Trong hoạt động thực tế, doanh nghiệp thường khai tờ khai qua hệ thống điện tử theo chuẩn dữ liệu và nghiệp vụ hải quan. Dữ liệu khai báo có thể bao gồm thông tin doanh nghiệp, người mua hoặc người bán, phương thức vận chuyển, cửa khẩu, hàng hóa, mã HS, thuế, trị giá, điều kiện giao hàng và giấy phép chuyên ngành nếu có.
Bộ tờ khai hải quan gồm những gì?
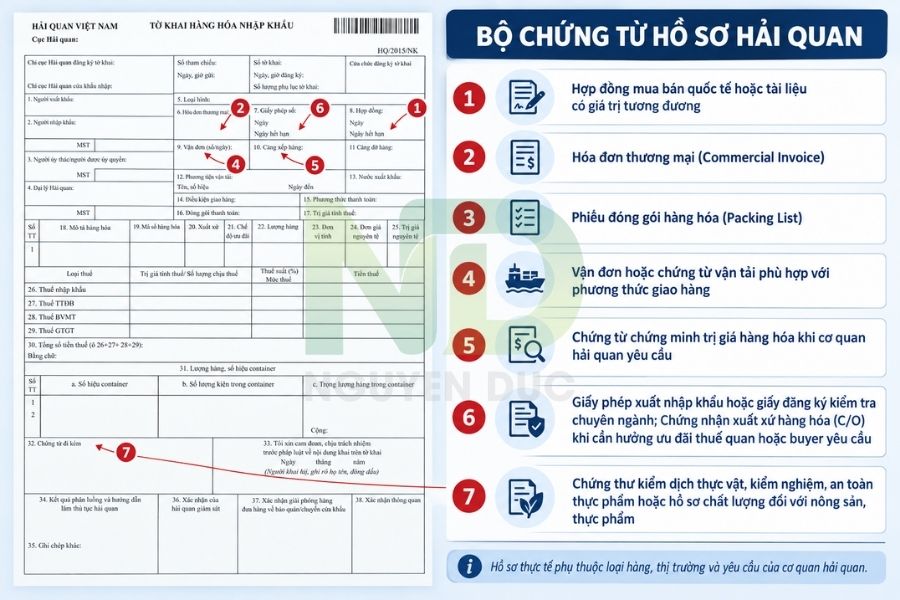
Tùy loại hình, mặt hàng, thị trường và chính sách quản lý chuyên ngành, bộ tờ khai hải quan có thể khác nhau. Các chứng từ thường cần đối chiếu cùng tờ khai gồm:
- Hợp đồng mua bán quốc tế hoặc tài liệu có giá trị tương đương
- Hóa đơn thương mại (commercial invoice)
- Phiếu đóng gói hàng hóa (packing list)
- Vận đơn hoặc chứng từ vận tải phù hợp với phương thức giao hàng
- Chứng từ chứng minh trị giá hàng hóa trong trường hợp cơ quan hải quan yêu cầu
- Giấy phép xuất khẩu, nhập khẩu hoặc giấy đăng ký kiểm tra chuyên ngành nếu hàng hóa thuộc diện quản lý
- Chứng nhận xuất xứ hàng hóa nếu doanh nghiệp cần hưởng ưu đãi thuế quan hoặc buyer yêu cầu
- Chứng thư kiểm dịch thực vật, kiểm nghiệm, an toàn thực phẩm hoặc hồ sơ chất lượng đối với nông sản, thực phẩm theo yêu cầu của thị trường và loại hàng
Đối với doanh nghiệp mới xuất khẩu, rủi ro phổ biến là chuẩn bị chứng từ theo từng bộ phận riêng lẻ nhưng không kiểm tra tính thống nhất. Ví dụ, tên hàng trên invoice có thể khác cách mô tả trên packing list hoặc mã HS được dự kiến áp không phù hợp với đặc tính thực tế của sản phẩm. Vì vậy, trước khi truyền tờ khai, doanh nghiệp nên rà soát toàn bộ bộ hồ sơ theo một checklist chung, đặc biệt là số lượng, đơn vị tính, trọng lượng, giá trị, điều kiện giao hàng, thông tin người mua và cảng đi hoặc cảng đến.
Các nội dung cơ bản trong tờ khai hải quan
Tờ khai hải quan được thành lập từ nhiều chỉ tiêu nghiệp vụ. Mỗi chỉ tiêu đều có vai trò riêng và có thể ảnh hưởng đến luồng kiểm tra, chính sách thuế, yêu cầu giấy phép hoặc khả năng thông quan của lô hàng. Doanh nghiệp cần nắm được các nhóm thông tin quan trọng sau để phối hợp hiệu quả với nhân sự nội bộ, đại lý hải quan hoặc đơn vị dịch vụ xuất nhập khẩu:
|
Nhóm thông tin |
Nội dung cần thể hiện |
|
Thông tin doanh nghiệp |
Mã số thuế, tên doanh nghiệp, địa chỉ, người xuất khẩu hoặc nhập khẩu |
|
Loại hình hải quan |
Mục đích và tính chất của hoạt động xuất nhập khẩu |
|
Thông tin hàng hóa |
Tên hàng, mã HS, số lượng, đơn vị tính, trọng lượng, xuất xứ |
|
Trị giá và thanh toán |
Đơn giá, tổng trị giá, đồng tiền thanh toán, điều kiện giao hàng |
|
Vận tải và cửa khẩu |
Phương thức vận chuyển, cảng xếp, cảng dỡ, cửa khẩu xuất hoặc nhập |
|
Thuế và chính sách |
Thuế xuất khẩu, thuế nhập khẩu, thuế giá trị gia tăng, giấy phép hoặc kiểm tra chuyên ngành |
Các loại tờ khai hải quan phổ biến
Trong vận hành thực tế, doanh nghiệp cần chọn loại hình khai báo phù hợp với bản chất giao dịch, quyền sở hữu hàng hóa, mục đích sử dụng và phương án lưu thông hàng. Các nhóm dưới đây là cách phân loại phổ biến ở góc độ vận hành doanh nghiệp:
Tờ khai hải quan xuất khẩu
Tờ khai hải quan xuất khẩu được sử dụng khi hàng hóa được đưa từ Việt Nam ra nước ngoài, đưa vào khu phi thuế quan hoặc thực hiện giao dịch có bản chất xuất khẩu theo quy định áp dụng.
Đối với doanh nghiệp nông sản, tờ khai xuất khẩu thường gắn với hàng như hồ tiêu, quế, hồi, ớt khô, gia vị xay, gia vị phối trộn hoặc thực phẩm chế biến. Tùy sản phẩm và thị trường đích, doanh nghiệp có thể cần chuẩn bị thêm giấy tờ về kiểm dịch thực vật, an toàn thực phẩm, xuất xứ hoặc các chứng nhận do buyer yêu cầu.
Tờ khai hải quan nhập khẩu
Tờ khai hải quan nhập khẩu được dùng khi doanh nghiệp đưa hàng hóa từ nước ngoài hoặc khu phi thuế quan vào thị trường Việt Nam. Hàng nhập có thể là nguyên liệu sản xuất, phụ gia, máy móc, bao bì, hàng thương mại hoặc hàng phục vụ hoạt động kinh doanh. Với nhóm doanh nghiệp sản xuất và chế biến gia vị, hàng nhập khẩu có thể bao gồm nguyên liệu, phụ gia được phép sử dụng, thiết bị chế biến, dây chuyền đóng gói hoặc bao bì chuyên dụng. Mỗi nhóm hàng có thể chịu chính sách quản lý, thuế và yêu cầu chứng từ khác nhau.
Tờ khai hải quan tạm nhập tái xuất
Tạm nhập tái xuất là loại hình áp dụng khi hàng hóa được đưa vào Việt Nam trong một khoảng thời gian nhất định, sau đó tái xuất ra nước ngoài theo điều kiện và thời hạn áp dụng. Loại hình này thường phát sinh trong các hoạt động như hàng phục vụ hội chợ, triển lãm, máy móc thuê mượn, hàng sửa chữa hoặc một số giao dịch thương mại có phương án nhập vào rồi tái xuất.
Tờ khai hải quan xuất nhập khẩu tại chỗ
Xuất nhập khẩu tại chỗ thường được hiểu là hoạt động giao nhận hàng hóa tại Việt Nam nhưng có yếu tố giao dịch giữa các bên theo chỉ định hoặc theo quan hệ thương mại quốc tế phù hợp với quy định áp dụng. Đây là nghiệp vụ có tính đặc thù vì hàng không nhất thiết phải di chuyển qua biên giới vật lý. Tuy nhiên, doanh nghiệp vẫn cần khai báo theo quy trình hải quan tương ứng và bảo đảm sự thống nhất giữa hợp đồng, chỉ định giao hàng, hóa đơn, chứng từ giao nhận và thông tin của các bên liên quan.
Tờ khai hải quan phi mậu dịch
Tờ khai hải quan phi mậu dịch được sử dụng cho một số trường hợp hàng hóa không phục vụ trực tiếp mục đích mua bán thương mại thông thường, chẳng hạn hàng quà biếu, quà tặng, tài sản di chuyển, hàng mẫu hoặc các trường hợp khác theo chính sách áp dụng. Dù không phải giao dịch mua bán thương mại thông thường, hàng phi mậu dịch vẫn có thể chịu sự quản lý về thuế, kiểm tra chuyên ngành, giấy phép và điều kiện nhập khẩu hoặc xuất khẩu tùy từng loại hàng.
Vai trò của tờ khai hải quan
Tờ khai hải quan là cơ sở để cơ quan hải quan tiếp nhận, quản lý và xử lý thông tin về lô hàng. Với doanh nghiệp, đây cũng là chứng từ quan trọng để theo dõi tiến độ thủ tục, quản trị rủi ro và lưu trữ hồ sơ xuất nhập khẩu. Vai trò của tờ khai thể hiện ở các điểm chính sau:
- Là căn cứ để khai báo thông tin hàng hóa và thực hiện thủ tục hải quan.
- Hỗ trợ xác định nghĩa vụ thuế đối với hàng nhập khẩu hoặc thuế xuất khẩu nếu mặt hàng thuộc diện áp dụng.
- Là cơ sở để cơ quan hải quan phân luồng kiểm tra hồ sơ hoặc kiểm tra thực tế hàng hóa.
- Giúp doanh nghiệp chứng minh lô hàng đã thực hiện thủ tục xuất khẩu hoặc nhập khẩu trong nhiều tình huống quản trị, kế toán và thương mại.
- Hỗ trợ đối chiếu hồ sơ khi thực hiện thanh toán quốc tế, hoàn thuế, quyết toán, kiểm tra sau thông quan hoặc giải quyết tranh chấp với đối tác.
- Tạo dữ liệu vận hành để doanh nghiệp kiểm soát số lượng lô hàng, trị giá giao dịch, mã hàng, lịch sử xuất nhập khẩu và các vấn đề cần cải thiện.
Quy trình làm thủ tục và thông quan tờ khai hải quan
Quy trình từ chuẩn bị hồ sơ đến thông quan có thể khác nhau theo loại hàng, loại hình, cửa khẩu, chính sách quản lý và kết quả phân luồng. Tuy nhiên, doanh nghiệp vẫn có thể xây dựng một luồng vận hành cơ bản để giảm sai sót. Phần dưới đây sẽ hướng dẫn cho doanh nghiệp khai báo điện tử, phân luồng tờ khai và phương án xử lý khi thông tin khai báo có lỗi.
Quy trình khai báo tờ khai điện tử
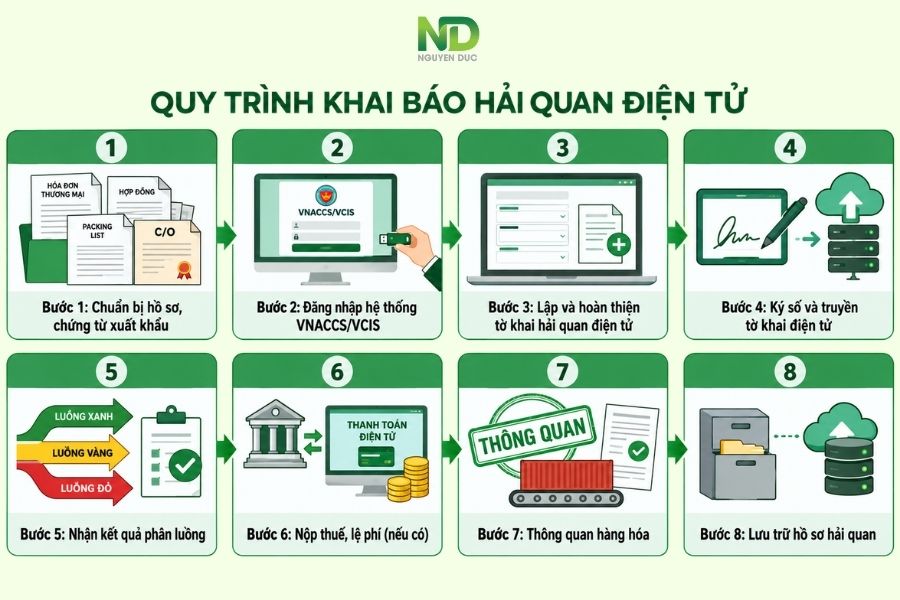
Hệ thống VNACCS/VCIS là một trong các nền tảng liên quan đến khai báo và xử lý thủ tục hải quan điện tử tại Việt Nam, Cổng thông tin Hải quan cũng có khu vực hỗ trợ các tiện ích VNACCS/VCIS và tra cứu thông tin tờ khai. Quy trình cơ bản doanh nghiệp có thể tham khảo gồm:
- Bước 1: Xác định loại hình xuất khẩu hoặc nhập khẩu phù hợp với giao dịch.
- Bước 2: Chuẩn bị và đối chiếu bộ chứng từ: hợp đồng, invoice, packing list, vận đơn, chứng từ chuyên ngành và hồ sơ liên quan.
- Bước 3: Xác định mã HS, tên hàng, trị giá, thuế, xuất xứ và các chỉ tiêu cần khai.
- Bước 4: Nhập dữ liệu lên phần mềm khai báo điện tử.
- Bước 5: Kiểm tra lại thông tin trước khi truyền dữ liệu đến hệ thống.
- Bước 6: Nhận số tiếp nhận, số tờ khai và kết quả phân luồng.
- Bước 7: Thực hiện các bước tiếp theo theo kết quả hệ thống trả về, bao gồm nộp thuế nếu có, xuất trình hồ sơ hoặc kiểm tra thực tế hàng hóa.
- Bước 8: Theo dõi tình trạng hoàn thành thủ tục, thông quan hoặc giải phóng hàng theo quy định và tình trạng lô hàng.
Trong quá trình khai, doanh nghiệp cần kiểm soát phiên bản chứng từ. Nếu buyer thay đổi số lượng, quy cách đóng gói, giá bán, lịch tàu hoặc cảng đến vào sát ngày khai báo, bộ phận chứng từ phải nhận được cập nhật chính thức trước khi truyền tờ khai.
Quy trình phân luồng tờ khai
Sau khi doanh nghiệp truyền dữ liệu, hệ thống có thể trả về kết quả phân luồng để xác định mức độ kiểm tra đối với lô hàng. Trong thực tế vận hành, doanh nghiệp thường gọi là luồng xanh, luồng vàng và luồng đỏ:
|
Kết quả phân luồng |
Ý nghĩa phân luồng |
|
Luồng xanh |
Miễn kiểm tra chi tiết hồ sơ giấy và miễn kiểm tra thực tế hàng hóa. Doanh nghiệp chỉ cần kiểm tra nghĩa vụ thuế, theo dõi điều kiện thông quan và lưu trữ hồ sơ. |
|
Luồng vàng |
Kiểm tra chi tiết hồ sơ chứng từ giấy do doanh nghiệp cung cấp. Doanh nghiệp cần chuẩn bị hồ sơ đầy đủ, thống nhất và phản hồi nhanh khi được yêu cầu. |
|
Luồng đỏ |
Kiểm tra chi tiết hồ sơ chứng từ kết hợp kiểm tra thực tế hàng hóa. Doanh nghiệp cần phối hợp bộ phận kho, vận tải, hiện trường và chuẩn bị mẫu, hàng hóa, chứng từ liên quan. |
Kết quả phân luồng phụ thuộc vào cơ chế quản lý rủi ro, đặc điểm mặt hàng, lịch sử tuân thủ, chính sách tại từng thời điểm và nhiều dữ liệu khác. Doanh nghiệp có thể chủ động xây dựng hồ sơ rõ ràng, thống nhất và có thể truy xuất. Với nông sản, cần lưu ý thêm thông tin về chủng loại, mức độ chế biến, quy cách, bao bì, vùng nguyên liệu khi cần, chứng thư kiểm dịch và yêu cầu của thị trường nhập khẩu.
Cách tra cứu tờ khai hải quan điện tử
Doanh nghiệp có thể thực hiện tra cứu tờ khai hải quan qua các kênh điện tử do cơ quan hải quan cung cấp hoặc trên phần mềm khai báo mà doanh nghiệp đang sử dụng. Cổng thông tin của Hải quan Việt Nam có chuyên mục “Tra cứu thông tin tờ khai” trong nhóm tiện ích VNACCS/VCIS. Khi tra cứu, doanh nghiệp thường cần chuẩn bị các thông tin như:
- Số tờ khai
- Mã số doanh nghiệp hoặc mã số thuế
- Ngày đăng ký tờ khai
- Thông tin xác thực theo yêu cầu của hệ thống
- Chữ ký số hoặc quyền truy cập phù hợp trong một số trường hợp
Không nên chia sẻ thông tin truy cập, chữ ký số hoặc dữ liệu lô hàng cho các bên không có trách nhiệm liên quan. Sau khi tra cứu, doanh nghiệp nên kiểm tra ít nhất các nội dung gồm số tờ khai, ngày đăng ký, trạng thái xử lý, kết quả phân luồng, thông tin thuế, thông báo lỗi hoặc yêu cầu bổ sung. Nếu dữ liệu trên hệ thống khác với hồ sơ nội bộ, cần xác minh trước khi hàng vào cảng, đưa vào khu vực giám sát hoặc giao cho khách.
Cách bổ sung hoặc hủy tờ khai hải quan khi gặp lỗi
Khi phát hiện tờ khai hải quan có sai sót, doanh nghiệp cần kiểm tra hai yếu tố: nội dung sai có thuộc chỉ tiêu được phép khai bổ sung hay không và tờ khai đang ở giai đoạn nào. Bảng tổng hợp dưới đây sẽ giúp doanh nghiệp biết được trường hợp nào cần bổ sung hoặc hủy tờ khai:
|
Các lỗi hoặc tình huống thường gặp |
Bổ sung tờ khai |
Hủy tờ khai |
|
Sai tên hàng, mô tả hàng hóa hoặc thông tin được phép điều chỉnh |
✓ |
- |
|
Sai số lượng, trọng lượng, mã HS, trị giá hoặc thuế suất |
✓ |
- |
|
Thiếu chứng từ hoặc thông tin thuộc nhóm được phép bổ sung |
✓ |
- |
|
Sai số container hoặc chênh lệch số lượng hàng rời, hàng xá so với thực tế |
✓ |
- |
|
Phát hiện sai sót sau thông quan nhưng vẫn thuộc chỉ tiêu được phép sửa |
✓ |
- |
|
Hàng đã qua khu vực giám sát nhưng doanh nghiệp có chứng từ chứng minh số liệu thực tế |
✓ |
- |
|
Khai sai chỉ tiêu không được phép khai bổ sung trên hệ thống |
- |
✓ |
|
Đăng ký trùng tờ khai hoặc tờ khai phát sinh do sự cố hệ thống |
- |
✓ |
|
Tờ khai nhập khẩu đã đăng ký nhưng hàng hóa thực tế không nhập khẩu |
- |
✓ |
|
Hàng xuất khẩu đã vào khu vực giám sát nhưng không tiếp tục xuất khẩu |
- |
✓ |
|
Giao dịch xuất nhập khẩu tại chỗ hoặc giao dịch với doanh nghiệp chế xuất bị hủy |
- |
✓ |
|
Quá 15 ngày nhưng doanh nghiệp chưa nộp hồ sơ, chưa xuất trình hàng kiểm tra hoặc chưa đưa hàng xuất khẩu vào khu vực giám sát |
- |
✓ |
|
Hàng nhập khẩu đã qua khu vực giám sát hoặc hàng xuất khẩu đã thực xuất |
✓* |
- |
*Thông thường không hủy tờ khai chỉ vì khai sai thông tin. Doanh nghiệp cần xem xét khai bổ sung hoặc xử lý theo hướng dẫn của cơ quan hải quan.
Hướng dẫn cách bổ sung tờ khai hải quan
Bước 1: Xác định nội dung cần điều chỉnh
Kiểm tra chỉ tiêu khai sai có thuộc nhóm được phép khai bổ sung hay không, đồng thời xác định thời điểm phát hiện lỗi: trước thông quan, sau thông quan hay sau khi hàng đã qua khu vực giám sát.
Bước 2: Chuẩn bị chứng từ chứng minh
Tùy từng sai sót, hồ sơ có thể bao gồm hợp đồng, hóa đơn thương mại, phiếu đóng gói, vận đơn, chứng từ giao nhận, văn bản xác nhận của người gửi hoặc người nhận và giấy phép đã được điều chỉnh.
Bước 3: Thực hiện khai bổ sung
- Đối với tờ khai điện tử: khai nội dung bổ sung trên Hệ thống xử lý dữ liệu điện tử hải quan.
- Đối với tờ khai giấy hoặc chỉ tiêu hệ thống chưa hỗ trợ: nộp văn bản đề nghị khai bổ sung theo mẫu áp dụng.
Bước 4: Gửi hồ sơ đến cơ quan hải quan
Nộp thông tin khai bổ sung và các chứng từ liên quan tại cơ quan hải quan nơi đăng ký tờ khai.
Bước 5: Theo dõi kết quả xử lý
Cơ quan hải quan sẽ kiểm tra hồ sơ, chấp nhận nội dung bổ sung hoặc yêu cầu doanh nghiệp giải trình, bổ sung chứng từ và xác minh thêm.
Bước 6: Hoàn thành nghĩa vụ thuế
Nếu việc điều chỉnh làm tăng số thuế phải nộp, doanh nghiệp cần nộp phần thuế chênh lệch cùng tiền chậm nộp hoặc tiền phạt nếu phát sinh.
Hướng dẫn cách hủy tờ khai hải quan
Bước 1: Kiểm tra điều kiện hủy
Doanh nghiệp cần xác định tờ khai có thuộc trường hợp được phép hủy hay không. Không phải mọi sai sót đều có thể xử lý bằng cách hủy tờ khai.
Bước 2: Chuẩn bị hồ sơ
Hồ sơ có thể gồm văn bản đề nghị hủy và tài liệu chứng minh như thông báo hủy đơn hàng, xác nhận hàng không nhập khẩu, chứng từ hủy giao dịch hoặc tài liệu chứng minh hàng chưa thực xuất.
Bước 3: Gửi đề nghị hủy
- Đối với tờ khai điện tử: gửi thông tin đề nghị hủy qua Hệ thống xử lý dữ liệu điện tử hải quan theo mẫu áp dụng.
- Đối với tờ khai giấy: nộp văn bản đề nghị hủy tại cơ quan hải quan nơi đăng ký tờ khai.
Bước 4: Bổ sung cam kết khi cần thiết
Nếu hàng xuất khẩu đã đưa vào khu vực giám sát nhưng phải đưa trở lại nội địa, doanh nghiệp cần thực hiện các cam kết và nghĩa vụ liên quan đến hoàn thuế hoặc không thu thuế theo quy định.
Bước 5: Chờ kết quả xử lý
Cơ quan hải quan kiểm tra điều kiện, đối chiếu tình trạng hàng hóa và phản hồi kết quả xử lý trên hệ thống hoặc bằng văn bản.
Bước 6: Đăng ký tờ khai mới
Nếu giao dịch vẫn tiếp tục, doanh nghiệp đăng ký tờ khai mới với thông tin chính xác sau khi tờ khai cũ đã được xử lý hủy.
Nội dung mang tính hướng dẫn chung, được cập nhật theo Thông tư 121/2025/TT-BTC có hiệu lực từ ngày 01/02/2026. Với từng hồ sơ cụ thể, doanh nghiệp nên đối chiếu chỉ tiêu khai báo và làm việc với cơ quan hải quan nơi đăng ký tờ khai trước khi thực hiện.
Mẫu tờ khai hải quan
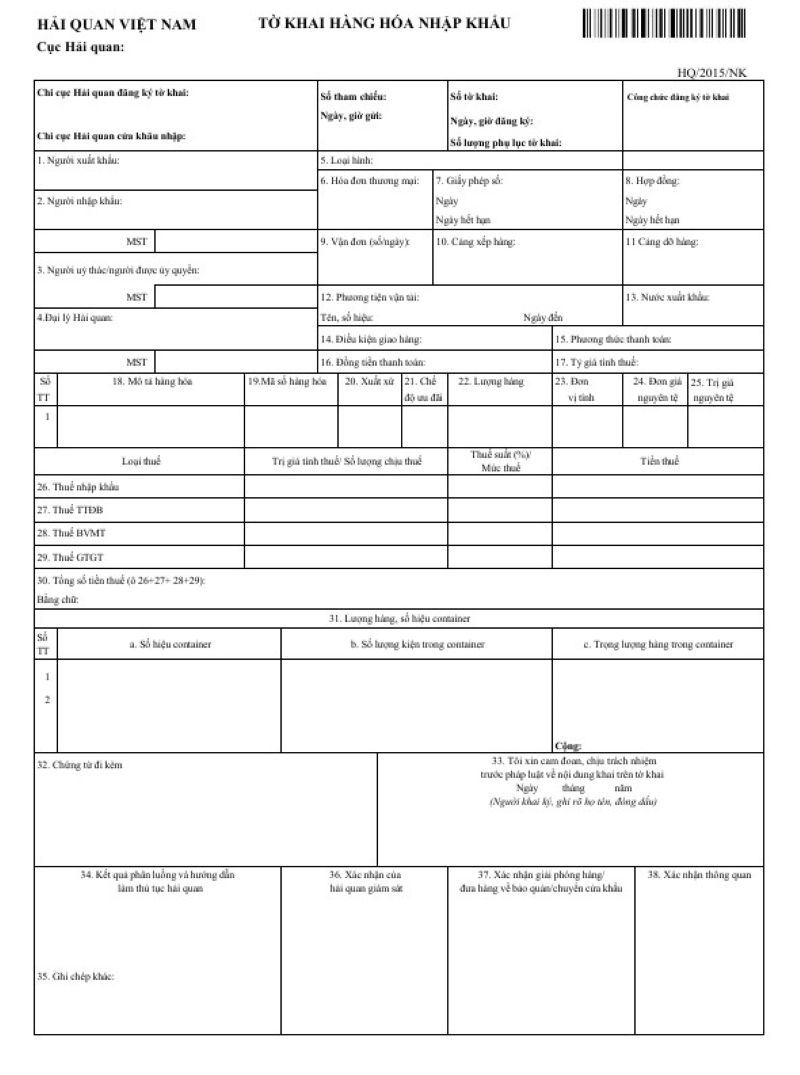
Hiện nay, doanh nghiệp chủ yếu thực hiện khai báo dưới dạng dữ liệu điện tử. Vì vậy, khi tìm kiếm mẫu tờ khai hải quan, người dùng cần phân biệt giữa biểu mẫu tham khảo, giao diện phần mềm khai báo và tập hợp chỉ tiêu dữ liệu thực tế được truyền đến hệ thống. Doanh nghiệp có thể tham khảo mẫu tờ khai hải quan dưới đây:
Nguyên Đức cung cấp dịch vụ khai báo hải quan cho doanh nghiệp
Nguyên Đức cung cấp dịch vụ khai báo hải quan dành cho doanh nghiệp SME, đặc biệt là các đơn vị xuất nhập khẩu nông sản, gia vị và thực phẩm. Tùy theo nhu cầu thực tế, đội ngũ Nguyên Đức có thể hỗ trợ doanh nghiệp:
- Kiểm tra và tư vấn hồ sơ trước khi mở tờ khai hải quan.
- Rà soát tính thống nhất giữa chứng từ thương mại và thông tin hàng hóa.
- Phối hợp thực hiện khai báo, bổ sung hoặc điều chỉnh hồ sơ khi cần thiết.
- Tư vấn chính sách mặt hàng và các yêu cầu quản lý chuyên ngành liên quan.
- Phối hợp với đơn vị vận tải và các bên trong chuỗi xuất nhập khẩu.
- Theo dõi tiến độ, hỗ trợ xử lý vấn đề phát sinh trong quá trình làm thủ tục.
- Triển khai xuất nhập khẩu ủy thác khi doanh nghiệp chưa có đầy đủ nguồn lực hoặc chức năng thực hiện.
Vì sao nên chọn dịch vụ khai báo hải quan của Nguyên Đức?
- Hỗ trợ toàn diện: Phối hợp từ kiểm tra chứng từ, khai báo hải quan đến vận tải và giao nhận hàng hóa.
- Tập trung vào ngành hàng đặc thù: Có định hướng hỗ trợ chuyên sâu cho doanh nghiệp xuất nhập khẩu nông sản, gia vị và thực phẩm.
- Kiểm soát tính thống nhất của hồ sơ: Rà soát thông tin giữa hợp đồng, hóa đơn, phiếu đóng gói, vận đơn và hàng hóa thực tế trước khi khai báo.
- Một đầu mối xuyên suốt: Giúp doanh nghiệp thuận tiện trao đổi, theo dõi tiến độ và phối hợp xử lý các vấn đề phát sinh.
- Phù hợp với doanh nghiệp SME: Hỗ trợ doanh nghiệp xuất khẩu lần đầu hoặc chưa có bộ phận xuất nhập khẩu ổn định.
- Giải pháp linh hoạt: Doanh nghiệp có thể lựa chọn từng nghiệp vụ riêng lẻ hoặc sử dụng dịch vụ xuất nhập khẩu ủy thác theo nhu cầu.
- Chủ động phòng ngừa rủi ro: Tư vấn hồ sơ, chính sách mặt hàng và yêu cầu quản lý chuyên ngành để hạn chế sai sót, bổ sung hoặc điều chỉnh tờ khai.
Để quá trình xử lý diễn ra thuận lợi, doanh nghiệp cần cung cấp thông tin hàng hóa, giao dịch và chứng từ đầy đủ, chính xác. Việc thông quan còn phụ thuộc vào chính sách mặt hàng, yêu cầu quản lý chuyên ngành và kết quả kiểm tra của cơ quan có thẩm quyền. Nguyên Đức đồng hành trong phạm vi tư vấn, rà soát và phối hợp nghiệp vụ, không đưa ra cam kết thông quan khi hồ sơ hoặc điều kiện pháp lý chưa được đáp ứng.
Tóm lại, tờ khai hải quan là dữ liệu cốt lõi trong mỗi lô hàng xuất khẩu hoặc nhập khẩu. Để khai báo hiệu quả, doanh nghiệp cần xác định đúng loại hình, chuẩn bị bộ chứng từ nhất quán, kiểm tra mã hàng và trị giá, theo dõi kết quả phân luồng, đồng thời xử lý sai sót theo đúng quy trình.
Nếu doanh nghiệp cần rà soát quy trình khai báo, chuẩn bị bộ chứng từ hoặc xây dựng phương án vận hành xuất nhập khẩu phù hợp cho hàng nông sản, gia vị, hãy liên hệ Nguyên Đức qua hotline 0938 48 68 87 để được trao đổi theo hồ sơ và nhu cầu thực tế của lô hàng.